

Schaden melden
Melden Sie Ihren Schaden möglichst früh. Wir begleiten Sie bei der Abstimmung mit dem Versicherer.
Melden Sie Ihren Schaden möglichst früh. Wir begleiten Sie bei der Abstimmung mit dem Versicherer.
Im Schadensfall sind wir für Sie da. Melden Sie den Schaden so früh wie möglich — wir begleiten die Abstimmung mit dem Versicherer.
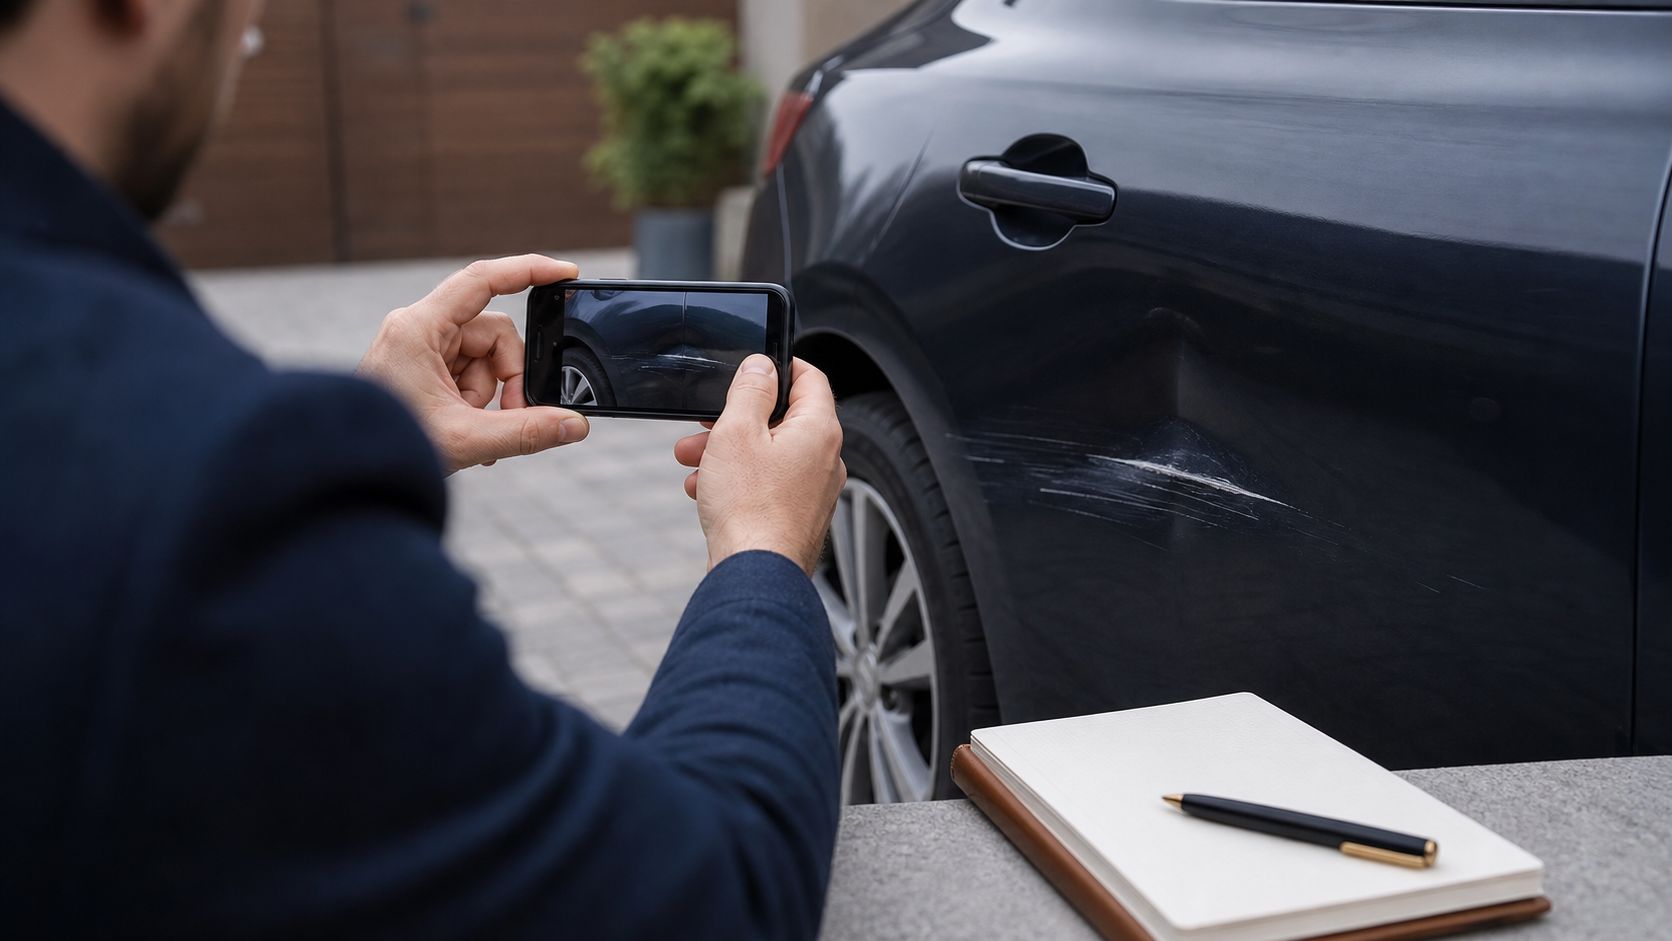
Schaden schnell melden — so geht's
Wenden Sie sich direkt an AssFonds e.K.. Als Versicherungsmakler nehmen wir Ihre Meldung auf, unterstützen bei den benötigten Unterlagen und leiten den Vorgang an den jeweiligen Versicherer weiter. Der Versicherer prüft Deckung und Leistung und entscheidet über die Regulierung.
Schaden online übermitteln
Für eine strukturierte Meldung können Sie das Kontaktformular nutzen und bis zu zehn Bilder oder PDF-Dokumente direkt mitsenden.
Schaden online meldenWas wir für die Bearbeitung brauchen
- Versicherungsnummer: Steht auf Ihrer Police oder der letzten Beitragsrechnung.
- Was ist passiert: Kurze Schilderung des Schadens — was, wann, wo.
- Fotos: Wenn möglich, fotografieren Sie den Schaden vor der Reparatur.
- Polizeiliche Anzeige: Bei Einbruch, Diebstahl oder Vandalismus — das Aktenzeichen reicht.
- Rechnungen/Kostenvoranschläge: Falls bereits vorhanden, bitte mitsenden.
Wie es weitergeht
- 1Wir nehmen Ihren Schaden auf und melden ihn beim Versicherer.
- 2Der Versicherer prüft den Schaden und gibt eine Rückmeldung — bei Bedarf mit Gutachter.
- 3Wir begleiten die Kommunikation, klären Rückfragen und halten Sie über Rückmeldungen des Versicherers auf dem Laufenden.
Wichtig: Melden Sie den Schaden ohne vermeidbare Verzögerung. Welche Anzeige- und Mitwirkungspflichten gelten, ergibt sich aus dem jeweiligen Vertrag. Eine verspätete oder unvollständige Meldung kann die Prüfung erschweren und je nach Einzelfall Auswirkungen auf die Leistung haben.
Erste Schritte je nach Schadenart
Sicherheit und Schadenbegrenzung gehen vor. Soweit gefahrlos möglich, helfen diese ersten Schritte vor oder parallel zur Meldung:
- Leitungswasserschaden: Wasser abstellen, gefährdete Gegenstände sichern und den Zustand fotografieren. Dringende Maßnahmen zur Schadenbegrenzung einleiten; weitergehende Trocknungs- oder Reparaturarbeiten möglichst mit uns oder dem Versicherer abstimmen.
- Brandschaden: Feuerwehr rufen, gefährdete Bereiche verlassen und Anweisungen der Einsatzkräfte befolgen. Erst nach deren Freigabe dokumentieren; beschädigte Sachen nach Möglichkeit nicht vorschnell entsorgen.
- Einbruch/Diebstahl: Polizei verständigen, den Tatort bis zur Freigabe möglichst nicht verändern und das Aktenzeichen notieren. Anschließend Fotos und eine Liste der fehlenden oder beschädigten Sachen erstellen.
- Verkehrsunfall: Unfallstelle absichern und bei Verletzten sofort den Rettungsdienst rufen. Polizei hinzuziehen, wenn die Situation, der Schaden oder ungeklärte Beteiligte es erfordern. Fotos sowie Kontakt- und Versicherungsdaten austauschen, ohne die Haftungsfrage am Unfallort vorwegzunehmen.
- Sturm-/Hagelschaden: Gefahrenbereiche meiden und nur gefahrlose Notmaßnahmen gegen Folgeschäden vornehmen. Zustand, Maßnahmen und Ausgaben dokumentieren; ob Kosten versichert sind, wird anhand des Vertrags und des Schadens geprüft.
Häufige Fragen
Wie schnell muss ich den Schaden melden?
Melden Sie den Schaden ohne vermeidbare Verzögerung, sobald die akute Gefahr gebannt ist. Konkrete Fristen und zusätzliche Pflichten — etwa eine polizeiliche Anzeige bei Einbruch — stehen in den jeweiligen Versicherungsbedingungen. Wir prüfen mit Ihnen, welche Angaben für den betroffenen Vertrag erforderlich sind.
Darf ich schon mit der Reparatur beginnen?
Unaufschiebbare Maßnahmen zur Abwehr weiterer Schäden sollten Sie sofort treffen, sofern dies sicher möglich ist. Vor einer endgültigen Reparatur den Ausgangszustand dokumentieren und das weitere Vorgehen möglichst abstimmen. So bleiben Ursache und Schadenhöhe für die Prüfung nachvollziehbar.
Was, wenn der Versicherer die Regulierung ablehnt?
Wir gleichen die Begründung mit den Vertragsunterlagen und den eingereichten Nachweisen ab und klären offene Punkte mit dem Versicherer. Bleibt eine rechtliche Auseinandersetzung erforderlich, sagen wir transparent, wann unabhängiger juristischer Rat sinnvoll ist; eine Rechtsvertretung leisten wir nicht.
Warum melden statt direkt beim Versicherer?
Wenn wir den Schaden aufnehmen, ordnen wir den Vorgang den möglicherweise betroffenen Verträgen zu und bündeln die benötigten Nachweise. Bei einem Wasserschaden können zum Beispiel Hausrat- und Wohngebäudeversicherung betroffen sein; dann koordinieren wir die erforderlichen Meldungen, ohne einen Vertrag zu übersehen. Zur Einordnung hilft auch unser Ratgeber zur Wohngebäudeversicherung.